IRD 催缴压力来临前,老板可以怎么办?
Page Pro 阅读提示 时间有限?快速浏览下文多处「Page Pro 小贴士」,掌握核心要点。时间充裕的话可以阅读全文,通过案例和详细解释加深理解。 |
企业经营过程中,难免会遇到现金流紧张的时候。客户付款慢、销售下降,或者 GST、PAYE、Income Tax 集中到期,都可能让公司一时拿不出足够的现金缴税。
不少老板遇到这种情况,第一反应是先把员工工资、供应商和其他日常开支付掉,税款等手头宽裕一点再说。但税款并不会因为暂时没有现金就自动延期。如果一直不处理,欠款还可能继续产生利息和罚款,并增加 IRD 采取进一步 debt collection action 的风险。
关键是先弄清楚原因,再选择适合的处理方式。
1. 短期周转困难,可以考虑申请分期付款
如果企业只是暂时缺现金,但预计未来几个月仍有能力逐步偿还,可以考虑向 IRD 申请 Instalment Arrangement,也就是分期付款安排。IRD 允许符合条件的纳税人申请按每周、每两周或每月偿还欠税。
即使税款还没有正式逾期,如果企业已经知道到期时无法全额支付,也可以提前评估是否需要申请安排。企业可以根据实际还款能力提出计划,但最终仍需 IRD 同意。
案例:GST 到期了,但客户还没有付款 一家建筑公司本期有 $40,000 GST 需要缴纳,但几个大客户延迟付款,目前只能拿出 $15,000。 如果公司预计未来两个月可以陆续收回欠款,就可以考虑先支付 $15,000,再向 IRD 申请对剩余 $25,000 作分期安排,而不是完全不处理这笔税款。 |
需要注意的是,分期付款并不等于利息和罚款自动停止。逾期余额仍可能产生 Use of Money Interest,也可能涉及相关 penalties。不过,尽早与 IRD 达成并遵守 agreed arrangement,通常比放任欠款不管更有利,也可以降低进一步罚款和追缴风险。
Page Pro 小贴士 提出一个企业真正负担得起的还款计划,比承诺一个无法持续履行的金额更实际。 |
2. Income Tax 或 Provisional Tax 不够付,可以了解 Tax Pooling
有些企业的税务压力并不是因为生意不好,而是因为利润比原本预计的高,导致之前支付的 Provisional Tax 不足。在符合条件的情况下,Tax Pooling 可以让企业通过注册的 tax pooling intermediary 安排部分所得税付款,可能降低部分 Use of Money Interest 成本,也可能提供一定的付款灵活性。
案例:今年利润突然增加,预缴税却没有跟上 一家贸易公司原本预计今年利润只有 $100,000,但实际经营表现不错,最终利润达到 $250,000。 由于之前的 Provisional Tax 是根据较低的预计税额安排的,公司后来发现 Income Tax 比预期高出不少。 |
不过,Tax Pooling 并不是所有欠税都能使用。一般正常到期的 GST、PAYE 等非所得税定期付款,不能像 Provisional Tax 或 Terminal Tax 一样通过普通 Tax Pooling 安排。
部分 reassessment、特定税务调整或特殊安排,可能适用不同规则,需要根据实际情况确认。IRD 目前另有针对部分历史 Income Tax debt 的有限 Tax Pooling pilot,但适用条件较严格,应单独确认,而不应把它理解成所有旧欠税都可以通过 Tax Pooling 解决。
Page Pro 小贴士 更重要的是判断是否符合适用条件、有没有时间限制、实际成本是多少,以及能否合法降低资金成本。尤其在利润波动较大、Provisional Tax 估算不足时,值得提前向 accountant 了解。 |
3. 税额突然异常,先检查申报是否正确
有时候老板觉得税款交不起,未必完全是现金流问题,也可能是申报数字需要重新检查。例如 GST 突然比平时高很多,或者 Income Tax 与企业实际经营情况明显不符,就应该先核对相关财务记录。常见问题包括收入重复记录、费用遗漏、GST treatment 错误,或者账务分类不准确。
案例:GST 突然比平时多了一倍 一家服务公司平时每期 GST 大约 $8,000,这次却突然变成 $17,000。 老板原本准备向 IRD 申请分期,但 accountant 检查后发现,部分销售收入被重复记录,同时有几笔符合条件的采购发票没有正确处理 GST。 |
如果确认申报存在错误,应按照适用程序进行更正,而不是直接把异常税额当作正确欠款安排付款。
当然,税款增加也可能完全合理。例如当期销售明显增长、采购减少,或者发生了特殊交易,都可能让应缴税额增加。

4. 长期无力偿还,需要考虑 Financial Relief
如果企业欠税越来越多,即使安排分期,正常经营产生的现金也不足以偿还,就不能只把问题当成短期周转困难。
IRD 对符合条件的企业提供 Financial Relief 申请渠道,并会根据企业的实际财务状况评估可提供的 relief。在符合条件的情况下,可能涉及部分 penalties 或 certain tax debt 的 write off,但并不存在企业现金困难就自动获得减免的规则。
案例:欠税不断增加,分期也还不起 一家餐饮企业过去一年营业额持续下降,已经累计欠下 $90,000 税款。 公司虽然仍在经营,但每个月扣除工资、房租、采购和其他必要支出后,几乎没有剩余现金。 |
如果企业连未来新产生的税款都无法按时支付,单纯把旧欠款分成更多期,可能只会让整体债务继续增加。
这时候需要更全面地评估企业的资产、负债、现金流、Shareholder Current Account、未来盈利能力以及持续经营能力。IRD 在评估 Financial Relief 时,也可能要求企业提供相关财务资料,包括 Cash Flow Forecast。
如果公司已经可能无法偿还到期债务,也应及时取得专业的税务、法律或企业重整建议,而不是只依赖税务分期。
5. PAYE 要特别小心,不要当成普通周转资金
PAYE 与一般经营费用有一个很重要的区别:公司从员工工资中扣除的 PAYE,是需要按照规定向 IRD 缴纳的员工税款。如果公司长期扣下员工的 PAYE,却把这些钱用于其他经营开支,可能产生严重的法律后果。
真实案例:Auckland Ram Logistics 董事被判 Home Detention 根据 IRD 于 2026 年 10 月 12 日公布的案件资料,Auckland 的 Ram Logistics Limited 董事 Bipendra Dheeraj Ram,因协助公司长期未向 IRD 缴纳已扣除的员工 PAYE,被判处 9 个月 Home Detention。 IRD 公布的资料显示,公司在 2020 年 5 月至 2024 年 5 月期间,有 45 次未按规定缴纳 PAYE。 公司后来于 2025 年 3 月进入清算程序,当时税务欠款约 $6.3 million。 法院指出,该董事明知 PAYE 未缴纳,却优先支付其他债权人、关联公司及个人款项。 法院同时考虑了相关资金主要用于维持业务经营等具体情况。 |
即使是为了维持经营,也不能认为已经扣下的 PAYE 可以长期拿来周转。
Page Pro 小贴士 PAYE 应当从日常可用的经营现金中明确区分出来。企业可以考虑在每次发工资时,同步预留相应的 PAYE 及其他 Payroll Deductions 资金,避免到了缴税日才发现相关款项已经被用于其他支出。 |

6. 最后,还是要回到现金流本身
很多企业表面上遇到的是“税交不出来”,真正的问题其实还是现金流。
有利润,不代表银行账户里一定有足够的现金。
如果客户还没有付款,但 GST、PAYE、员工工资、供应商和贷款已经陆续到期,公司即使账面盈利,也可能出现资金缺口。
如果你还没有看过上一篇,可以从这里开始:《为什么公司明明赚钱,账户里却没钱?》
Page Pro 小贴士 如果税款经常到了最后才发现没有足够现金支付,就值得开始定期做简单的 Cash Flow Forecast。把预计收款、税款、工资、供应商和贷款付款放在一起看,可以更早发现资金缺口,也能给企业留下更多调整时间。 |
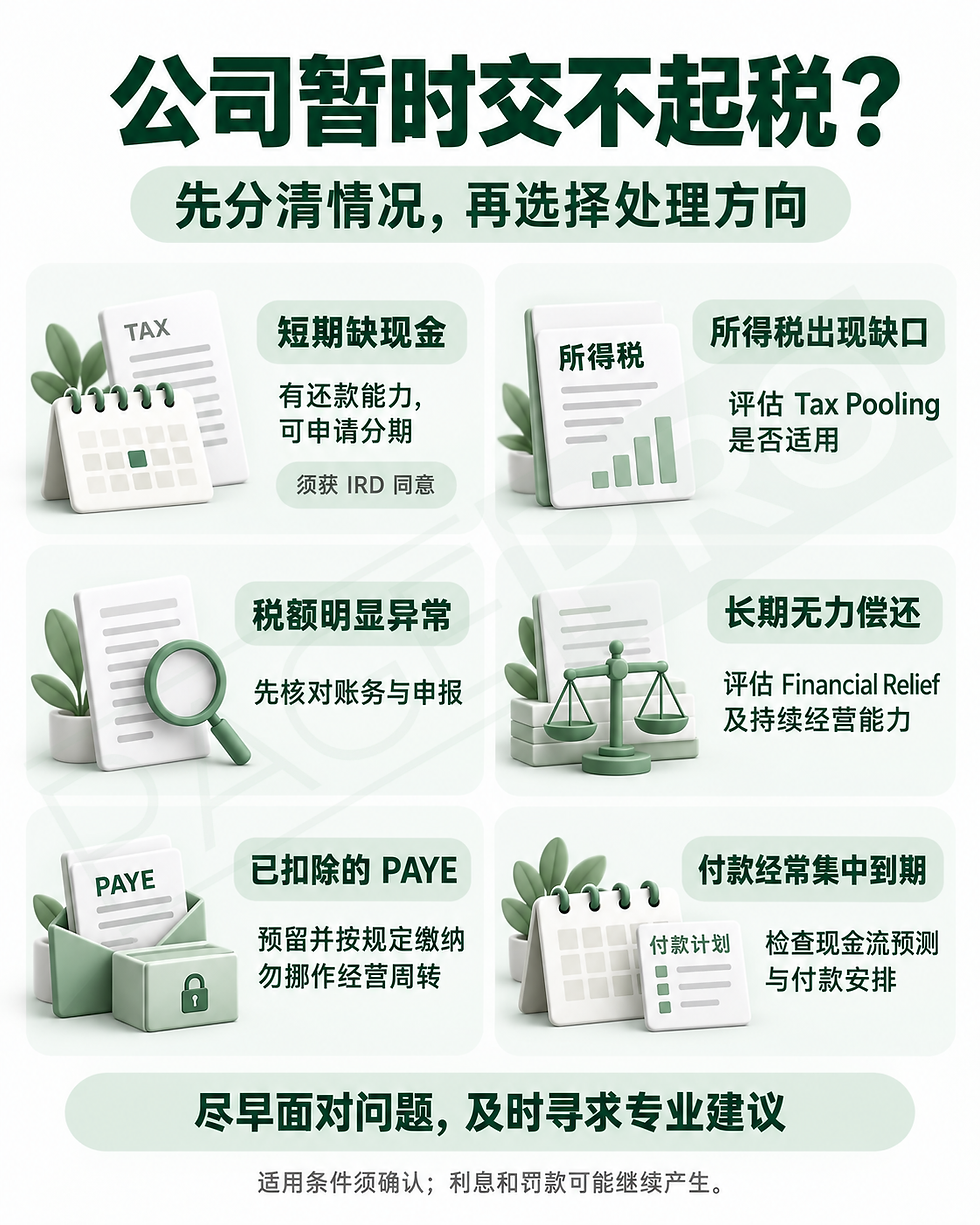
简单总结:交不起税时,先判断属于哪一种情况
企业面临的情况 | 可以考虑的处理方向 |
暂时缺现金,但未来有还款能力 | 向 IRD 申请 Instalment Arrangement |
Income Tax 或 Provisional Tax 出现缺口 | 评估 Tax Pooling 是否适用 |
税额明显异常 | 检查账务及申报是否正确 |
长期无力偿还欠税 | 尽早评估 Financial Relief 及企业持续经营能力 |
涉及已扣除的员工 PAYE | 优先处理,避免挪作日常经营周转 |
税款和其他付款经常集中到期 | 重新检查 Cash Flow Forecast 和付款安排 |
真正重要的是尽早面对问题,分清楚到底属于短期资金时间差、税务申报问题,还是企业本身的偿债能力已经出现困难。
免责声明
本文仅提供一般性税务及企业经营信息,不构成针对任何个人或企业的税务、法律、财务、投资、破产清算或企业重整建议。
IRD 对 Instalment Arrangement、Financial Relief、Tax Pooling 及不同税种的处理规则可能有所不同。具体适用条件、Use of Money Interest、penalties、申请期限、偿还安排及最终处理结果,应以 IRD 最新规定及企业实际情况为准。
文中除明确注明的真实案例外,其他案例均为说明性假设情境。


Comments