企业老板每个月应该问自己的 7 个财务问题
Page Pro 阅读提示 时间有限?快速浏览下文多处「Page Pro 小贴士」,掌握核心要点。时间充裕的话可以阅读全文,通过案例和详细解释加深理解。 |
中,我们弄清楚“利润为什么不等于现金”之后,下一个更实际的问题就是:作为老板,平时到底应该看哪些数字,才能更早发现公司的变化和潜在问题?
很多老板看公司经营情况,习惯先打开银行账户,再看看这个月营业额。如果银行里还有钱,销售也还不错,就很容易觉得公司应该没什么问题。
但真正值得关注的,往往不是某一个数字好不好看,而是几个数字放在一起以后,正在告诉你什么。
如果每个月只花十几分钟看一次公司的数字,建议至少把下面这 7 个问题弄清楚。
1. 生意是真的变好了,还是只是这个月比较忙?
第一个当然还是看营业收入,但单独看到一个 Revenue 数字,其实意义有限。
比如这个月营业额是 $120,000。
看起来不错,但如果上个月只有 $90,000,确实是在增长;如果去年同月是 $150,000,那情况就完全不同了。
所以老板每个月真正要看的,不只是“这个月做了多少钱”,而是生意到底在往哪个方向走。
最简单的做法,就是同时和上个月、去年同期以及原本的预算或目标比较。
尤其是零售、建筑、旅游、餐饮这类季节性比较明显的行业,只跟上个月比很容易误判。
如果收入只是偶尔波动,不一定代表有问题。
但如果连续几个月都比去年同期弱,就值得继续往下看:
是客户变少了?
客单价下降了?
某个重要客户流失了?
还是业务结构或项目时间发生了变化?
Page Pro 小贴士 每月检查营业收入时,按下面的顺序看: 1. 同时比较上个月、去年同期和预算或目标,不只看本月金额。 2. 季节性明显的行业,重点结合去年同月判断,避免只与上个月比较。 3. 若连续几个月低于去年同期,再检查客户数量、客单价、重要客户及项目时间是否变化。 |
2. 为什么营业额涨了,老板却没有感觉更赚钱?
这时候就要看 Gross Margin,也就是毛利率。
Gross Margin 反映 Revenue 扣除与销售直接相关的成本后,还剩下多少。
需要注意的是,不同行业对于哪些成本属于 Cost of Sales 的分类可能不同,所以企业最好按照自己一贯使用的会计口径持续比较,而不是简单拿自己的 Gross Margin 和其他行业直接比较。
营业额上涨很容易让人觉得公司变好了,但有时候公司只是变得更忙,并没有变得更赚钱。
案例:营业额涨了 20%,真的更赚钱吗? 比如去年营业额是 $100,000,毛利是 $40,000,毛利率 40%。今年营业额涨到 $120,000,但毛利只有 $42,000,毛利率降到 35%。 营业额看起来涨了 20%,但公司其实只多留下了 $2,000 去支付工资、房租、保险、软件和其他经营成本。 |
这时候老板真正应该问的是:
我是不是越来越忙,但每一块钱生意留下来的钱越来越少?
如果毛利率持续下降,常见原因包括:
供应商涨价但售价没有跟上
折扣给得太多
低毛利业务占比越来越高
人工和材料成本估算得不够准确
或者业务组合发生了变化
Page Pro 小贴士 毛利率下降时,重点检查: 1. 供应商成本是否上涨,售价有没有同步调整。 2. 折扣是否过多,低毛利产品或服务的占比是否增加。 3. 人工、材料成本估算是否准确,业务组合是否改变。 比较时保持自己的 Cost of Sales 分类口径一致,不直接与其他行业的毛利率比较。 |

3. 钱是不是正在被一些不起眼的成本慢慢吃掉?
很多企业的问题,并不是突然出现了一笔特别大的支出,而是很多看起来“不算什么”的费用一点点累积起来。
案例:每一笔都不多,加起来就不一样了 比如工资每月多 $3,000,软件多 $600,车辆多 $800,广告多 $1,500,保险多 $400。 单独看每一项好像都还能接受,但加起来每个月已经多了 $6,000 以上,一年就是超过 $70,000。 |
所以老板每个月应该问的,不只是:
“这个月是不是多花了几千块?”
而是:
公司的费用增长速度,有没有超过收入增长速度?
如果 Revenue 增长 8%,Operating Expenses 却增长 20%,表面上公司还在增长,但经营效率其实可能正在变差。
尤其要留意比较难在短期内快速调整的成本。
工资、房租、保险、系统订阅、车辆,以及长期融资带来的固定付款压力一旦形成,通常不会像广告或者临时采购一样容易立即停止。
真正值得警惕的是:
公司是不是正在不知不觉建立一个越来越重的成本结构?
Page Pro 小贴士 优先检查短期内通常较难快速调整的固定或持续性项目: 1. 工资和人员配置。 2. 房租、保险、系统订阅。 3. 车辆支出,以及长期融资带来的固定付款压力。 分别与上个月、去年同期比较,再看这些项目合计的增长速度是否超过 Revenue。费用增长快于收入时,回头检查成本结构是否正在变重。 |
4. 公司是真的越来越赚钱,还是利润正在慢慢缩水?
接下来要看 Net Profit,但不能只看“这个月是赚还是亏”。
案例:每个月都赚钱,也可能正在变差 比如过去四个月的利润分别是 $32,000、$27,000、$21,000 和 $14,000。 |
每个月都还是盈利,从单个月看似乎没有什么大问题。但放在一起,趋势已经很明显:利润正在持续缩水。
所以老板更应该问的是:
利润是在改善,还是在恶化?
最好同时和去年同期、预算以及最近几个月的趋势比较。
不过,如果某个月有明显的一次性项目或者会计调整,也需要先把这些因素分开看,再判断利润趋势是否真的发生了变化。
例如:
一次性大额费用
一次性收入
Depreciation adjustment
Accrual adjustment
Prepayment adjustment
Stock adjustment
这些都可能让某一个月的 Net Profit 看起来特别高或特别低。
有些企业尤其容易出现一种情况:
Revenue 还在增长,Net Profit Margin 却一直下降。
公司看起来很忙,客户不少,团队也很忙,但最后真正留下的钱越来越少。
这时候通常就要回头检查:
定价
成本
人员配置
客户结构
服务效率
Page Pro 小贴士 检查利润趋势,不只确认本月有没有盈利: 1. 把最近几个月的 Net Profit 和 Net Profit Margin 放在一起,并与去年同期、预算比较。 2. 先分开看一次性收入、一次性大额费用,以及折旧、应计、预付款和存货等会计调整。 3. 若收入增加但利润率持续下降,再检查定价、成本、人员配置、客户结构和服务效率。 |

5. 银行里这些钱,真的都可以花吗?
这是和上一篇最直接衔接的地方。
很多老板会通过银行余额判断公司状态。
比如打开账户看到 $120,000,第一反应可能是:
“公司现金还不错。”
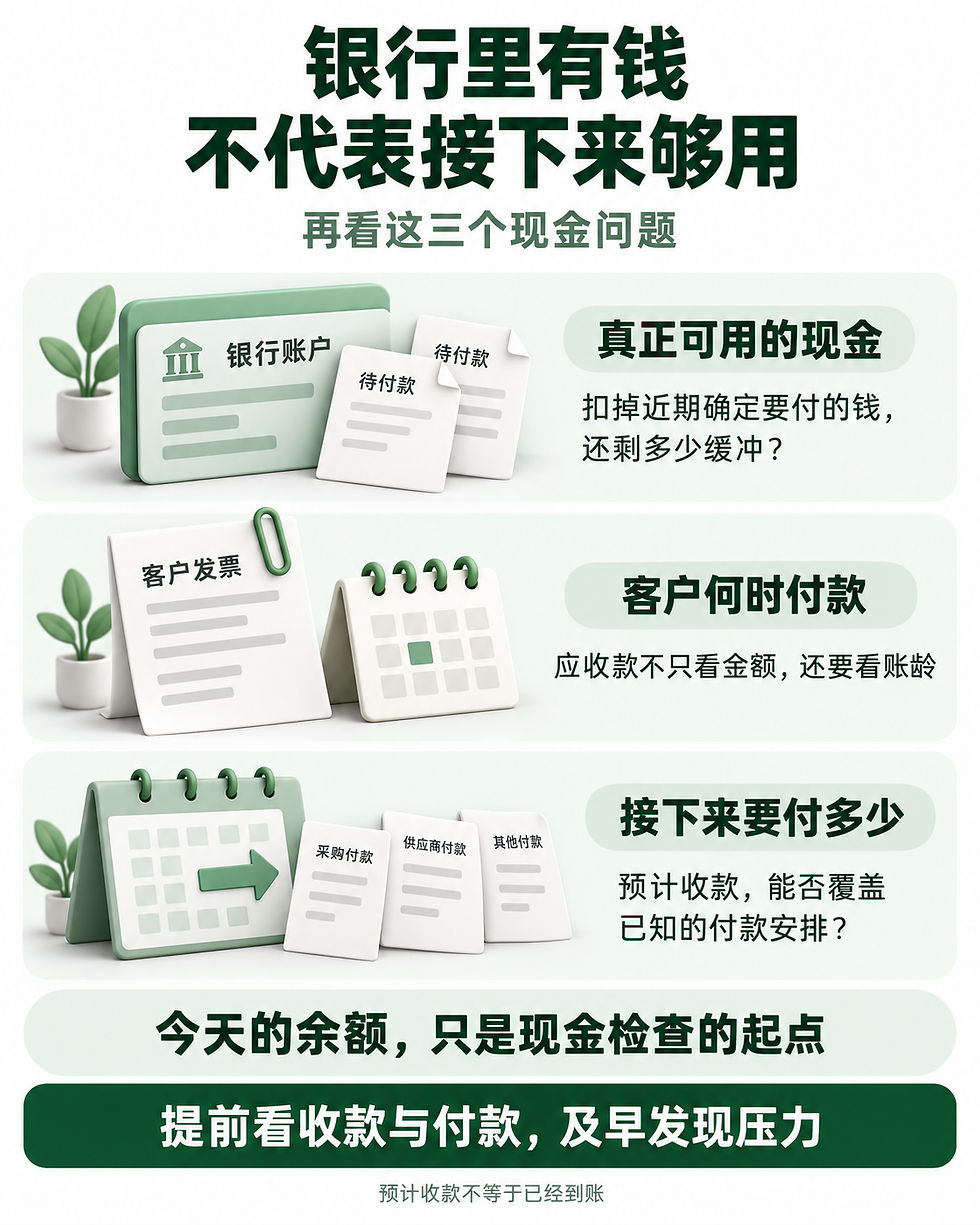
但这 $120,000 里面,可能已经对应接下来要支付的 GST、员工工资、PAYE、供应商账单、贷款还款、Income Tax 和租金。
案例:$120,000 的银行余额,真正能用的有多少? 假设未来几周需要支付:即将到期的 GST $25,000、员工 Net Wages $30,000、需要缴给 IRD 的 PAYE 及其他 Payroll Deductions $15,000、Suppliers $35,000。 原本看起来很宽裕的 $120,000,实际上已经没有那么多空间了。 这里把 Net Wages 和 PAYE 分开,是因为前者是实际支付给员工的钱,后者属于从工资中代扣并需要缴给 IRD 的金额。 |
所以老板真正应该问的不是:
“我现在有多少钱?”
而是:
这里面有多少是真正可以自由安排的现金?
银行余额当然要看,但最好同时有一个大概概念:
扣掉近期已经确定或高度确定要支付的钱以后,公司还剩多少 buffer。
这个 buffer,才更接近企业真正的现金安全垫。
Page Pro 小贴士 看银行余额时,同时列出近期已确定或高度确定的付款: 1. GST、Income Tax、PAYE 及其他工资代扣款。 2. 员工 Net Wages、供应商账单、租金。 3. 贷款还款及其他已确定的近期支出。 将这些付款与银行余额对照,检查扣除后还剩多少现金安全垫。Net Wages 与 PAYE 分开列;Available Cash 是现金管理概念,不是固定会计科目。 |
6. 公司赚的钱,是不是其实还躺在客户账户里?
Accounts Receivable,也就是应收账款,是很多老板容易低估的一项。
尤其是 B2B 企业,公司开出 invoice 以后,会计上可能已经记录了收入,利润表看起来也不错。
但只要客户还没有付款,这笔钱就还没有真正进入银行账户。
所以不要只看:
“我们还有多少 receivables?”
更重要的是看:
这些钱多久能收回来?
比如 Revenue 只增长了 10%,Accounts Receivable 却增长了 40%,这就值得注意了。
这不一定自动代表收款出了问题,因为 invoice timing、客户结构或 payment terms 都可能造成短期变化。
但如果这种情况持续出现,就需要继续检查:
是不是越来越多的钱收得更慢?
有没有账款开始 overdue?
是不是一两个大客户占了过高的应收余额?
老板最好每个月简单看一下:
有多少账款还在正常付款期内
有多少已经超过 30 天
有多少超过 60 天
有多少超过 90 天
Page Pro 小贴士 每月检查应收账款,不只看总额: 1. 对照约定付款期限,区分正常付款期内的账款和已经逾期的账款。 2. 查看超过 30、60、90 天的账款,并留意是否集中在一两个大客户。 3. 若应收账款持续比 Revenue 增长得更快,检查开票时间、客户结构、付款条款和实际收款速度。 合同要求较早付款、客户却长期拖延时,要关注公司替客户承担的资金压力。 |
7. 真正需要担心的,可能不是今天没钱,而是有哪些钱马上要付
这一点非常值得老板每个月固定看。
财务压力很多时候不是来自今天的 Bank Balance,而是来自接下来一段时间,几笔大的付款刚好集中到一起。
案例:今天有 $100,000,一个月后还够吗? 比如今天公司银行里有 $100,000,看起来完全没问题。 但未来四周已经确定要支付:即将到期的 GST $22,000、员工 Net Wages $30,000、PAYE 及其他 Payroll Deductions $14,000、Suppliers $32,000、Loan Repayment $8,000,合计已经是 $106,000。 而客户未来四周能不能准时付款,还不一定。 |
这时候虽然公司今天还没有“缺钱”,但问题其实已经开始出现了。
所以老板每个月都应该问一句:
接下来已经确定要付多少钱?按照现在的收款速度,够不够覆盖这些付款?
这也是为什么一家公司今天看起来现金正常,并不代表过一段时间不会突然开始紧张。
不同企业的 GST 申报和付款时间也可能受到其 GST accounting basis 等因素影响,因此实际需要预留多少 GST,应根据企业自己的申报情况判断。
Page Pro 小贴士 提前检查未来几周的收款和付款: 1. 按付款时间列出 GST、员工 Net Wages、PAYE、供应商账单、贷款还款及其他已知支出。 2. 列出预计能收到的客户款项,并检查能否按时到账,不把未收款当成已经到账的现金。 3. 将当前银行余额、预计收款和已知付款放在一起,找出付款集中、现金可能吃紧的时间。 GST 预留金额和付款时间,应结合企业自己的申报情况及 GST accounting basis 判断。 |
真正重要的,不是 7 个数字,而是它们放在一起以后告诉你什么
老板不需要变成 accountant,也不需要每个月研究几十页 management accounts。
真正有价值的是:
固定看同一组指标,然后观察它们之间有没有开始出现不对劲。
比如:
Revenue 在增长
Gross Margin 在下降
Accounts Receivable 在上升
Bank Balance 却在减少
单独看任何一个数字都未必特别吓人。
但放在一起,就已经在提醒你:
公司虽然越来越忙,现金状况可能正在变差。
再比如利润还不错,但税开始越来越难按时交,供应商付款开始往后拖,Overdraft 越来越高。
这时候真正的问题可能已经不是盈利,而是现金流。
Page Pro 小贴士 每月复盘可直接检查这 7 项: 1. 营收:与上个月、去年同期及预算或目标比较。 2. 毛利:检查毛利率变化,以及售价、直接成本和业务组合。 3. 费用:检查工资、房租、保险、系统订阅、车辆及长期融资付款压力。 4. 利润:比较净利润和净利润率趋势,分开看一次性项目及会计调整。 5. 现金:对照近期已确定付款,检查银行余额里还剩多少可安排的现金。 6. 应收:对照付款条款、账龄和大客户余额,检查回款速度。 7. 未来付款:检查已知付款何时集中,预计收款能否覆盖。 |
如果每个月只愿意花十几分钟看一次公司的数字,把这 7 个问题弄清楚,往往比单纯问一句:
“这个月赚了多少?”
更接近一个老板真正需要知道的公司状态。

下一篇
看懂这些数字之后,下一步就是把视线从“公司现在怎么样”,稍微往前移一点。
下一篇,我们会讲一个简单、实用的现金流检查方法,帮助企业老板提前发现潜在的现金流压力。
不用等到银行余额已经开始吃紧,才发现 GST、工资、供应商付款和其他支出刚好撞在一起。
通过提前看一看未来可能收到的钱和已经知道要付的钱,很多现金流问题其实可以更早发现,也能给企业留下更多调整的时间。
Page Pro 小贴士 把指标组合起来检查,不只逐项看: 1. 收入增长、毛利率下降:检查售价、折扣、直接成本和业务组合。 2. 应收账款上升、银行余额下降:检查客户付款期限、逾期账款和实际回款速度。 3. 利润仍不错,但税款或供应商付款开始拖延、Overdraft 上升:进一步检查近期付款与现金流。 这些变化是继续排查的线索,不单凭某一个数字就判断公司出了什么问题。 |
免责声明
本文仅提供一般性信息,旨在帮助企业主理解常见的经营及财务指标,不构成税务、财务、投资或其他专业建议。
不同企业的行业、经营模式、会计分类、GST accounting basis、现金流周期及财务状况不同,实际需要关注的指标也可能有所差异。
具体情况应结合企业自身数据及实际经营情况进行判断。


Comments